Karbon ayak izi nasıl hesaplanır? Üretim işletmesi için adım adım hesaplama
Karbon ayak izi, faaliyet verisinin (tüketilen yakıt, elektrik, taşınan yük) emisyon faktörüyle çarpılıp ton CO2 eşdeğeri (tCO2e) olarak toplanmasıyla hesaplanır. Kurumsal hesaplamada en yaygın çerçeve GHG Protokolü (Greenhouse Gas Protocol, sera gazı protokolü) ve ISO 14064-1 standardıdır; emisyonlar Kapsam 1, 2 ve 3 olarak üç gruba ayrılır.
Karbon ayak izi nedir?
Arkadaşlar, karbon ayak izi bir işletmenin faaliyetleri sırasında atmosfere saldığı sera gazlarının toplamıdır. Sadece karbondioksit değil; metan, diazot monoksit ve soğutma sistemlerindeki florlu gazlar da hesaba girer. Hepsi, karbondioksite göre ısıtma etkisini gösteren küresel ısınma potansiyeli (GWP, Global Warming Potential) ile çarpılarak tek birime, ton CO2 eşdeğerine çevrilir.
Sahada şunu görüyoruz: Karbon ayak izi çoğu işletme için bir müşteri sorusu ya da ihracat şartıyla gündeme geliyor ve bir danışmana yaptırılıp rafa kalkıyor. Oysa hesabın içindeki veriler, yani yakıt, elektrik ve üretim miktarı, işletmenin zaten takip etmesi gereken verilerdir.
Karbon ayak izi hesaplamada Kapsam 1, 2 ve 3 nedir?
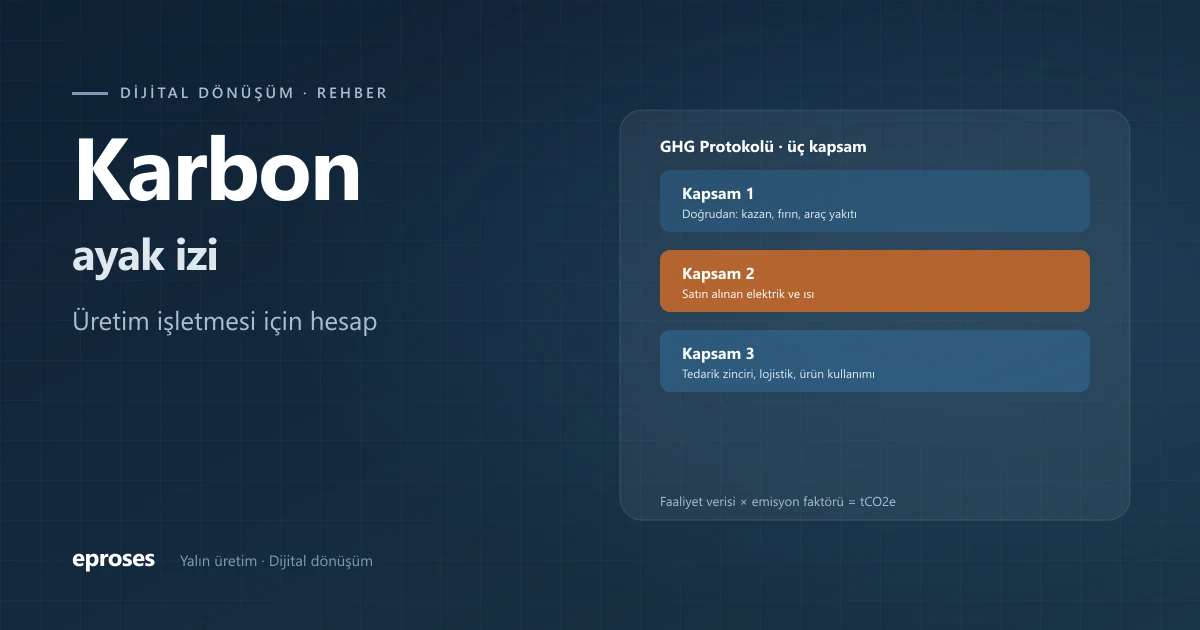
GHG Protokolü emisyonları kaynağına göre üç kapsama ayırır:
- Kapsam 1 (doğrudan emisyonlar): İşletmenin kendi sahip olduğu ya da kontrol ettiği kaynaklardan çıkan emisyon. Kazanda yakılan doğal gaz, jeneratör ve forklift yakıtı, şirket araçları, soğutma sistemlerinden kaçan gaz, proses emisyonları.
- Kapsam 2 (enerji kaynaklı dolaylı emisyonlar): Satın alınan elektrik, buhar, ısı ve soğutmanın üretimi sırasında oluşan emisyon.
- Kapsam 3 (diğer dolaylı emisyonlar): Tedarik zincirinde oluşan emisyonlar. Satın alınan hammadde, gelen ve giden nakliye, iş seyahatleri, çalışanların işe gelişi, atıklar ve satılan ürünün kullanımı gibi 15 kategoriden oluşur.
Hedefleri ve göstergeleri tek ekranda canlı izlemek için: eproses yönetim paneli ve KPI kokpiti — Bölümlerin verisi birbiriyle konuşuyor; anomali telefona düşüyor, karar anında alınıyor
Karbon ayak izi hesaplama formülü
Temel formül her kapsamda aynıdır: Emisyon = Faaliyet verisi × Emisyon faktörü. Faaliyet verisi, tükettiğiniz miktardır (m³ doğal gaz, kWh elektrik, litre dizel). Emisyon faktörü ise o miktarın kaç kilogram CO2 eşdeğeri saldığını gösteren katsayıdır.
Emisyon faktörünü uydurmamak, tahmin etmemek gerekiyor. Yakıtlar için IPCC (Intergovernmental Panel on Climate Change, Hükümetlerarası İklim Değişikliği Paneli) 2006 rehberindeki varsayılan değerler ya da ulusal sera gazı envanterindeki değerler kullanılır. Elektrik için ülkenin yetkili kurumunca yayımlanan güncel şebeke emisyon faktörü kullanılır; tedarikçiniz yenilenebilir enerji belgesi veriyorsa piyasa bazlı hesap da ayrıca yapılabilir. Hangi faktörü, hangi kaynaktan, hangi yıla ait aldığınızı mutlaka kayda yazın.
Karbon ayak izi nasıl hesaplanır? Adım adım
Üretim işletmesinde kurumsal karbon ayak izini şu sırayla hesaplıyoruz:
- 1. Sınırı belirliyoruz. Hangi tesisler, hangi yıl, hangi kapsamlar? İlk yıl Kapsam 1 ve 2 ile başlamak gerçekçidir; Kapsam 3’e veri olgunlaştıkça geçilir.
- 2. Emisyon kaynaklarını listeliyoruz. Doğal gaz sayaçları, jeneratörler, forkliftler, şirket araçları, klima ve soğutma üniteleri, elektrik sayaçları.
- 3. Faaliyet verisini topluyoruz. Fatura, sayaç okuması, yakıt fişi ve bakım kayıtlarından aylık bazda. Tahmin değil, belgeye dayalı veri.
- 4. Emisyon faktörlerini seçiyoruz ve kaynağını yazıyoruz.
- 5. Hesaplayıp kapsam bazında topluyoruz, sonra ton ürün başına emisyonu (emisyon yoğunluğu) çıkarıyoruz.
- 6. Raporluyoruz ve gerekiyorsa doğrulatıyoruz. ISO 14064-1 kurumsal hesaplama ve raporlamayı, ISO 14064-3 doğrulamayı tarif eder; ürün bazında karbon ayak izi için ISO 14067 kullanılır.
Karbon ayak izi hesaplama örneği
Örnek verelim. Faktörleri bilinçli olarak sembolle bırakıyoruz; kendi hesabınızda yukarıdaki kaynaklardan güncel değeri koymanız gerekiyor. Yılda 2.400 ton ürün çıkaran bir işletme düşünelim:
- Doğal gaz (Kapsam 1): Yıllık 100.000 m³ × F_gaz (kg CO2e/m³).
- Forklift dizeli (Kapsam 1): Yıllık 8.000 litre × F_dizel (kg CO2e/litre).
- Soğutucu gaz kaçağı (Kapsam 1): Bakımda eklenen 10 kg gaz × o gazın GWP değeri = kg CO2e.
- Elektrik (Kapsam 2): Aylık 50.000 kWh × 12 ay = 600.000 kWh = 600 MWh × F_elektrik (t CO2e/MWh).
- Toplam (Kapsam 1 + 2): Kalemler kilogramdan tona çevrilip (1.000’e bölünüp) toplanır.
- Emisyon yoğunluğu: Toplam tCO2e / 2.400 ton ürün = ton ürün başına tCO2e.
Karbon ayak izi Excel ile mi, programla mı hesaplanır?
İlk yıl Excel yeterli olabilir: her satır bir emisyon kaynağı, sütunlarda ay, faaliyet verisi, birim, emisyon faktörü, faktör kaynağı ve hesaplanan emisyon. Önemli olan faktörü tek bir sayfada tutmak ve formülle çağırmak; faktör her satıra elle yazılırsa güncellendiğinde hata kaçınılmaz.
Sorun ikinci yılda başlıyor. Faturalar farklı kişilerden geliyor, sayaç okumaları eksik kalıyor, Kapsam 3 için tedarikçiden veri istemek gerekiyor. Bu noktada veriyi kaynağından, yani ERP’den, enerji sayaçlarından ve üretim takip sisteminden otomatik toplayan bir yapı işi kolaylaştırıyor. Üretim miktarı zaten sistemde varsa emisyon yoğunluğu da her ay kendiliğinden çıkıyor.
Karbon ayak izi ile ilgili kanun ve yükümlülükler
7552 sayılı İklim Kanunu, 9 Temmuz 2025 tarihli Resmî Gazete’de yayımlanarak yürürlüğe girdi ve Türkiye Emisyon Ticaret Sistemi’nin (ETS) yasal temelini oluşturdu. Türkiye Emisyon Ticaret Sistemi Yönetmeliği ise 27 Ağustos 2026 tarihli Resmî Gazete’de yayımlandı. Yönetmeliğe göre yıllık emisyonu 50.000 ton CO2e’nin üzerindeki tesisler ETS kapsamına giriyor; kapsamdaki faaliyetleri yürütüp bu eşiğin altında kalan tesislerin de izleme, raporlama ve doğrulama (MRV, Monitoring, Reporting, Verification) yükümlülükleri bulunuyor. Yıllık emisyon raporu her yıl 30 Nisan’a kadar, akredite bir doğrulayıcı tarafından doğrulanarak sunuluyor.
Avrupa Birliği’ne ihracat yapanlar için Sınırda Karbon Düzenleme Mekanizması (SKDM, CBAM) 1 Ocak 2026 itibarıyla kesin döneme geçti. Çimento, demir-çelik, alüminyum, gübre gibi kapsamdaki ürünlerde AB’li ithalatçı, üründeki gömülü emisyon verisini üreticiden istiyor. Bu tarih, eşik ve oranlar değişebildiği için uygulamaya geçmeden önce güncel düzenlemeyi kontrol edin.
Sadece rapor değil
Karbon ayak izi hesabı yapıldığında genellikle şu görülür: Emisyonun büyük kısmı boşa yanan enerjiden geliyor. Boşta çalışan kompresör, kaçak yapan hava hattı, yarım yüklü fırın. Yani karbonu azaltmak çoğu zaman israfı azaltmakla aynı iş. Doğru ölçülen veri hem çevreye hem işletmenin kendi emeğine ve kaynağına değer vermek demek.
Siz de karbon ayak izi verilerinizi düzenli toplamak ve üretim verisiyle birlikte izlemek isterseniz bizimle iletişime geçebilirsiniz. Sormak istediğiniz her konuda gerekli desteği vermeye hazırız.
Sık sorulan sorular
Karbon ayak izi hesaplama nasıl yapılır?
Önce hesap sınırı ve emisyon kaynakları belirlenir, ardından yakıt, elektrik ve diğer tüketimlerin faaliyet verisi toplanır. Her kalem kaynağı belli bir emisyon faktörüyle çarpılır, sonuç ton CO2 eşdeğeri olarak Kapsam 1, 2 ve 3 başlıklarında toplanır.
Karbon ayak izi hesaplamalarında Kapsam 3 hangi emisyon türlerini içerir?
Kapsam 3, işletmenin kendi kaynakları ve satın aldığı enerji dışında, değer zincirinde oluşan dolaylı emisyonlardır: satın alınan mal ve hizmetler, gelen ve giden nakliye, iş seyahatleri, çalışanların işe gelişi, atıklar, satılan ürünlerin kullanımı ve ömür sonu gibi 15 kategoriden oluşur.
Karbon ayak izi hesaplama yöntemleri nelerdir?
Kurumsal hesaplamada GHG Protokolü Kurumsal Standardı ve ISO 14064-1 kullanılır. Ürün bazında karbon ayak izi için ISO 14067 ve yaşam döngüsü analizi yaklaşımı uygulanır. Hesap yöntemi olarak en yaygını faaliyet verisi ile emisyon faktörünün çarpımıdır.
Karbon ayak izi Excel ile hesaplanabilir mi?
Evet, özellikle ilk yıl ve Kapsam 1-2 için Excel yeterlidir. Emisyon faktörlerini ayrı bir sayfada kaynağıyla tutmak ve formülle çağırmak gerekir. Kaynak sayısı ve Kapsam 3 verisi arttıkça veriyi ERP ve sayaçlardan otomatik toplayan bir programa geçmek hatayı azaltır.
Karbon ayak izi hesaplaması zorunlu mu?
Türkiye’de 7552 sayılı İklim Kanunu ve Türkiye Emisyon Ticaret Sistemi Yönetmeliği kapsamındaki tesisler için izleme ve raporlama yükümlülüğü var; AB’ye CBAM kapsamındaki ürünleri ihraç edenlerden de emisyon verisi isteniyor. Kapsam ve eşikler değişebildiği için kendi durumunuz için güncel düzenlemeyi kontrol edin.
İlgili hizmet: Dijital dönüşüm