SKDM (CBAM) raporu nasıl hazırlanır? Hangi sektörler kapsamda?
SKDM (Sınırda Karbon Düzenleme Mekanizması, CBAM: Carbon Border Adjustment Mechanism), AB 2023/956 sayılı tüzükle kurulan ve AB’ye ithal edilen çimento, demir-çelik, alüminyum, gübre, hidrojen ve elektriğin üretiminde açığa çıkan gömülü emisyonlar için ithalatçıya karbon maliyeti yükleyen mekanizmadır. Türk ihracatçısının hazırladığı “SKDM raporu”, aslında tesisinin ürün başına gömülü emisyon verisidir; AB’ye beyanı ise AB’deki yetkili ithalatçı yapar.
SKDM nedir, SKDM raporu nedir?
Arkadaşlar, AB’ye çelik, alüminyum ya da çimento satan birçok işletme son iki yılda müşterisinden aynı e-postayı aldı: “CBAM verinizi gönderin.” İşte SKDM raporu dediğimiz şey bu. AB, kendi üreticisine uyguladığı karbon fiyatını, ithal edilen ürüne de uygulamak istiyor. Bunun için ürün üretilirken ne kadar sera gazı salındığını bilmesi gerekiyor.
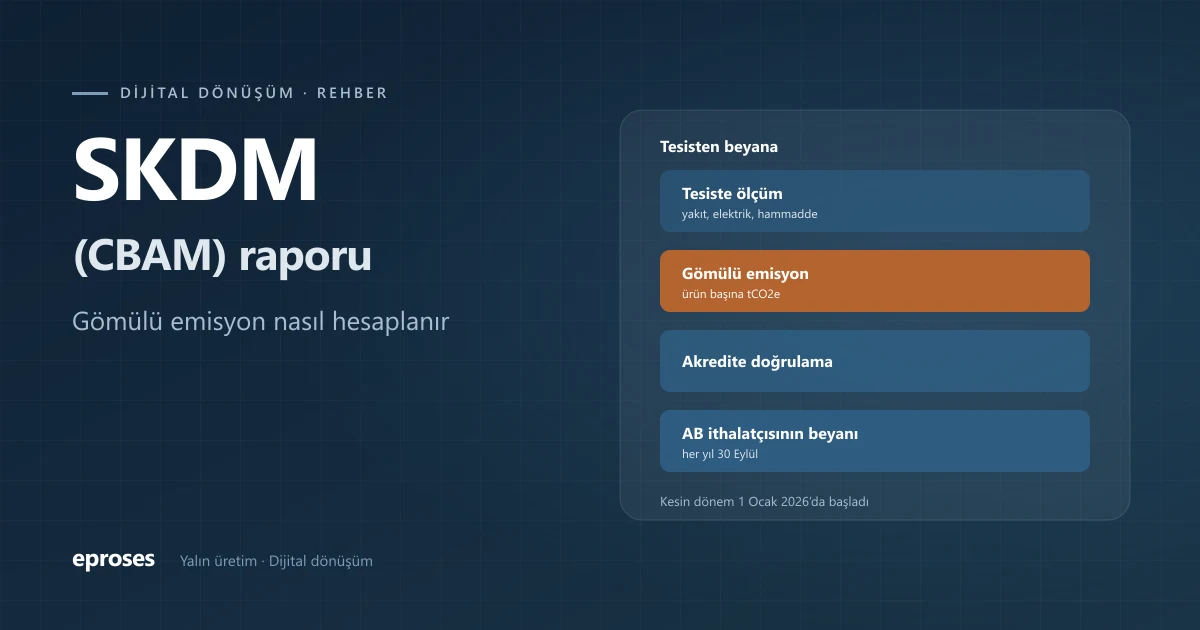
Gömülü emisyon (embedded emissions), bir ürünün üretimi sırasında açığa çıkan ve o ürüne düşen sera gazı miktarıdır; ton CO2 eşdeğeri (tCO2e) ile ifade edilir. Ürün başına düşen değere spesifik gömülü emisyon denir; örneğin “1 ton çelik başına 1,8 tCO2e” gibi.
SKDM kapsamındaki sektörler hangileri?
Avrupa Komisyonu’na göre kapsamdaki sektörler şunlar. Ürünün kapsamda olup olmadığı, tüzüğün ekindeki KN (Kombine Nomenklatür) kodlarına göre belirleniyor; bu yüzden GTİP kodunuzu bu listeyle karşılaştırmanız gerekiyor.
- Çimento
- Demir ve çelik
- Alüminyum
- Gübreler
- Hidrojen
- Elektrik
Bu veriyi makineden ve operatörden otomatik toplamak için: eproses MES yazılımı ve makineden veri toplama — CaniasERP başta, ihtiyaca uygun ERP seçiminden anahtar teslim üretime kadar
Geçiş dönemi bitti: 2026’dan itibaren ne değişti?
SKDM’nin geçiş dönemi 1 Ekim 2023’te başladı ve 31 Aralık 2025’te bitti. Bu dönemde AB’deki ithalatçılar üç aylık raporlar verdi, ama sertifika satın alıp para ödemedi.
1 Ocak 2026’dan itibaren kesin dönem başladı. Avrupa Komisyonu’na göre kesin dönemin temel kuralları şunlar:
- Yılda 50 tonun üzerinde SKDM kapsamındaki ürün ithal eden AB ithalatçısı (ya da dolaylı gümrük temsilcisi), yetkili SKDM beyan sahibi (authorised CBAM declarant) statüsünde olmak zorunda.
- 2026 ithalatları için ilk yıllık SKDM beyanı ve buna karşılık gelen sertifikaların teslimi 30 Eylül 2027’ye kadar yapılacak. Sonraki yıllarda da beyan her yıl 30 Eylül’e kadar, bir önceki yılın ithalatı için veriliyor.
- Sertifikaları ithalatçı, kurulu olduğu AB ülkesinin yetkili makamından satın alıyor; fiyat AB Emisyon Ticaret Sistemi (EU ETS) ihale fiyatlarına dayanıyor. Sertifika satışının 1 Şubat 2027’de başlaması öngörülüyor.
- Emisyonlar fiili (gerçek) değerlerle ya da Komisyon’un yayımladığı varsayılan değerlerle (default values) beyan edilebiliyor.
- Üretim sırasında menşe ülkede fiilen ödenmiş bir karbon fiyatı kanıtlanırsa, bu tutar mahsup edilebiliyor.
2025 sadeleştirmesi (omnibus) neyi değiştirdi?
AB, 8 Ekim 2025 tarihli 2025/2083 sayılı tüzükle SKDM’de sadeleştirmeye gitti. Öne çıkan değişiklikler şunlar:
- Yıllık 50 ton net kütle eşiği getirildi. Eşik, ithalatçı başına ve takvim yılı başına, tüm KN kodları toplanarak hesaplanıyor. Komisyon’a göre bu eşik ithalatçıların yaklaşık yüzde 90’ını kapsam dışına çıkarırken emisyonların yaklaşık yüzde 99’unu kapsamda tutuyor.
- Yıllık beyanın son tarihi 31 Mayıs’tan 30 Eylül’e kaydırıldı.
- İthalatçının çeyrek sonlarında elinde tutması gereken sertifika oranı düşürüldü.
- Beyan sahibi yetkilendirmesi, emisyon hesaplaması ve raporlama yükümlülükleri sadeleştirildi.
SKDM raporu nasıl hazırlanır? Adım adım
Beyanı AB’deki ithalatçı veriyor; ama beyanın içindeki gerçek veri sizin tesisinizden çıkıyor. Biz sahada ihracatçı tarafında şu sırayla ilerliyoruz:
- 1. Kapsamı belirliyoruz. AB’ye satılan her ürünün GTİP kodunu SKDM tüzüğünün ekindeki KN kodlarıyla karşılaştırıyoruz.
- 2. Tesis sınırını ve üretim sürecini çiziyoruz. Hangi hat, hangi fırın, hangi proses bu ürünü üretiyor? Öncül malzemeler (precursors), yani ürüne giren ve kendisi de kapsamda olan ara ürünler neler?
- 3. İzleme yöntemini kuruyoruz. Yakıt tüketimi, elektrik tüketimi, hammadde ve öncül malzeme miktarları; hangi sayaçtan, hangi faturadan, hangi sıklıkla alınacak?
- 4. Emisyonları hesaplıyoruz. Tesisin raporlama dönemindeki emisyonunu ürünlere dağıtıp ton başına spesifik gömülü emisyonu buluyoruz. Hangi emisyonların (doğrudan, dolaylı) hesaba katılacağı ürün grubuna göre değiştiği için tüzüğün eklerine bakıyoruz.
- 5. Doğrulamaya hazırlanıyoruz. Kesin dönemde fiili değerlerle beyan edilen emisyonların akredite bir doğrulayıcı tarafından doğrulanması gerekiyor. Ölçüm kayıtlarının, faturaların ve hesap tablolarının izlenebilir olması bu yüzden önemli.
- 6. Veriyi ithalatçıya iletiyoruz. Avrupa Komisyonu’nun tesis operatörleri için yayımladığı iletişim şablonu (communication template) bu iş için kullanılıyor.
- 7. Menşe ülkede ödenmiş bir karbon fiyatı varsa, bunun kanıtını da hazırlıyoruz.
SKDM hesaplama: basit bir örnek
Örnek verelim (sayılar varsayımsal, öncül malzemeler ve dolaylı emisyon dışarıda bırakılmış basitleştirilmiş bir hesap):
- Tesis bir yılda 10.000 ton çelik ürün üretiyor.
- Bu ürünlere düşen doğrudan emisyon 18.000 tCO2e.
- Spesifik gömülü emisyon: 18.000 ÷ 10.000 = 1,8 tCO2e/ton.
- AB’ye 2.000 ton ihraç edilmiş. AB’deki ithalatçının beyan edeceği gömülü emisyon: 2.000 × 1,8 = 3.600 tCO2e.
- Fiili veri sunulamazsa ithalatçı varsayılan değeri kullanmak zorunda kalabilir. Varsayılan değerlere 2026’da yüzde 10, 2027’de yüzde 20, 2028’den itibaren yüzde 30 artış (mark-up) uygulanıyor; gübre için farklı bir kural var. Yani verisi olmayan ihracatçının ürünü, müşteri için daha pahalı hale gelebiliyor.
SKDM’de ihracatçının sık yaptığı hatalar
En sık gördüğümüz hata, SKDM’yi bir kerelik bir Excel doldurma işi sanmak. Kesin dönemde beyan her yıl tekrarlanıyor; veri her yıl yeniden toplanıyor ve doğrulanıyor. Sayaç okumaları, yakıt faturaları ve üretim miktarları dağınık tutuluyorsa her yıl aynı yangın yeniden çıkıyor.
İkinci hata, üretim verisiyle enerji verisinin birbirinden kopuk olması. Hangi ayda hangi hatta kaç ton ürün çıktığı bilinmeden emisyon ürüne doğru dağıtılamıyor. Burada üretim takip sistemi ile enerji kayıtlarının aynı dönem ve aynı hat bazında tutulması gerekiyor.
Üçüncüsü, müşteriyle konuşmamak. AB’deki ithalatçı hangi tarihte, hangi formatta, hangi doğrulama belgesiyle veri istiyor? Bunu erken öğrenen ihracatçı, müşterisi için tercih edilen tedarikçi oluyor.
Önemli uyarı: SKDM mevzuatı sık güncelleniyor. Örneğin Komisyon Aralık 2025’te alüminyum ve çelik yoğun bazı ileri işlenmiş ürünleri de kapsama alan bir öneri yayımladı; bu henüz bir öneri. Hazırlık yapmadan önce Avrupa Komisyonu Vergi ve Gümrük Birliği’nin güncel SKDM sayfalarını ve tüzüğün yürürlükteki metnini kontrol edin.
Karbon verisi, işletmenin kendi verisidir
SKDM ilk bakışta bir ihracat bürokrasisi gibi görünüyor. Ama hazırlığı yaparken işletme, hangi hattın ne kadar enerji harcadığını, hangi üründe nerede kayıp olduğunu da görmüş oluyor. Bu veri, aynı zamanda enerji maliyetini düşürmenin ve sahadaki arkadaşların emeğini doğru ölçmenin de yolu.
Siz de SKDM verinizi düzenli toplayacak üretim ve enerji kayıt altyapısını kurmak isterseniz bizimle iletişime geçebilirsiniz. Sormak istediğiniz her konuda gerekli desteği vermeye hazırız.
Sık sorulan sorular
SKDM raporu nereye verilir?
Kesin dönemde yıllık SKDM beyanı, AB’deki yetkili SKDM beyan sahibi tarafından AB’nin SKDM Kayıt Sistemi üzerinden verilir. Türk ihracatçısı beyan vermez; tesisinin gömülü emisyon verisini, genellikle Komisyon’un iletişim şablonuyla AB’deki ithalatçısına iletir.
SKDM kapsamındaki sektörler hangileri?
Avrupa Komisyonu’na göre kapsamdaki sektörler çimento, demir-çelik, alüminyum, gübreler, hidrojen ve elektriktir. Ürünün kapsamda olup olmadığı, tüzüğün ekindeki KN kodlarına göre belirlenir.
SKDM ne zaman devreye girdi?
Geçiş dönemi 1 Ekim 2023’te başladı ve 31 Aralık 2025’te bitti. Kesin dönem 1 Ocak 2026’da başladı. 2026 ithalatları için ilk yıllık beyan ve sertifika teslimi 30 Eylül 2027’ye kadar yapılacak.
SKDM nasıl hesaplanır?
Tesisin raporlama dönemindeki emisyonu, o dönemde üretilen ürünlere dağıtılarak ton başına spesifik gömülü emisyon bulunur; bu değer AB’ye ihraç edilen miktarla çarpılır. Örneğin 1,8 tCO2e/ton değerindeki 2.000 ton ürün için gömülü emisyon 3.600 tCO2e’dir. Öncül malzemeler ve ürün grubuna göre dolaylı emisyonlar da hesaba katılabilir.
Yılda 50 tonun altında ihracat yapan da SKDM’ye tabi mi?
50 ton eşiği AB’deki ithalatçı için, ithalatçı başına ve takvim yılı başına toplam net kütle üzerinden hesaplanır. Eşiğin altında kalan ithalatçı SKDM yükümlülüklerinden muaftır. İhracatçının kendi toplam ihracatı değil, her alıcının yıllık toplam ithalatı belirleyicidir.
İlgili hizmet: Dijital dönüşüm